マイクロソフト<MSFT>が米国時間2020年7月22日第4四半期(2020年4~6月期)の決算を発表しました。
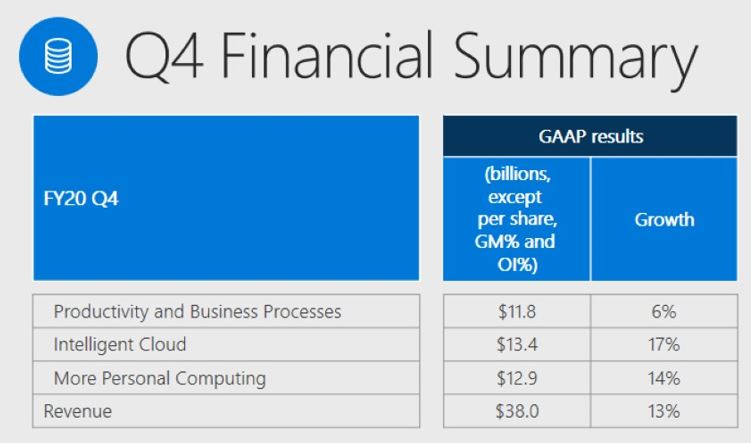
売上高:$38.0Bn vs. アナリスト予想 $36.5Bn
EPS: $1.46 vs. アナリスト予想 $1.34
売上高、EPSともにアナリスト予想を上回りました。
以下のセグメントごとの当四半期の売上高と成長率を見ると、どのセグメントもしっかりと成長をしていますが、特に、Intelligent Cloud事業の成長が目を引きます。
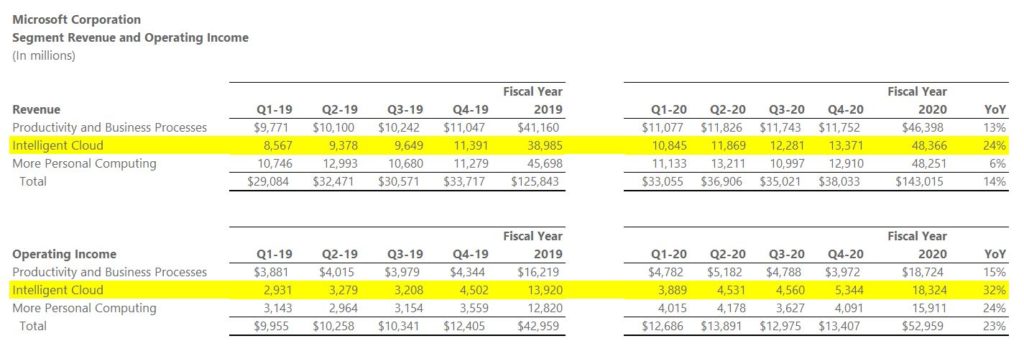
Intelligent Cloud事業の成長は、Microsoft Azureが+47%でけん引してます。以下のセグメント毎の売上高ならびに営業利益の変化をご参照ください。+47%の数字はアナリスト予想の+49%を下回りましたが、Intelligent Cloudのセグメントがしっかりと成長してきていることが分かります。ちなみに、市場では、AmazonやIBMのクラウドサービスの拡大スピードとの相対感が気になっているようです。
なお、Microsoft AzureはIaaSとPaaSを提供しています。
IaaSとはInfrastructure as a Serviceの略で、仮想マシンをクラウド上にインターネット経由で作成し利用するサービスです。仮想化レイヤーより下の管理は、マイクロソフトが責任をもって実施するというサービスです。OSを含む、それ以上のレイヤーは利用者の責任です。
PaaSとはPlatform as a Serviceの略でで、IaaSのサービス + 仮想マシンのOSをマイクロソフトがが責任をもって管理してくれるサービスです。
マイクロソフトが提供するIaaS / PaaS が、利用者のニーズをある程度しっかりとらえているといえるかと思います。
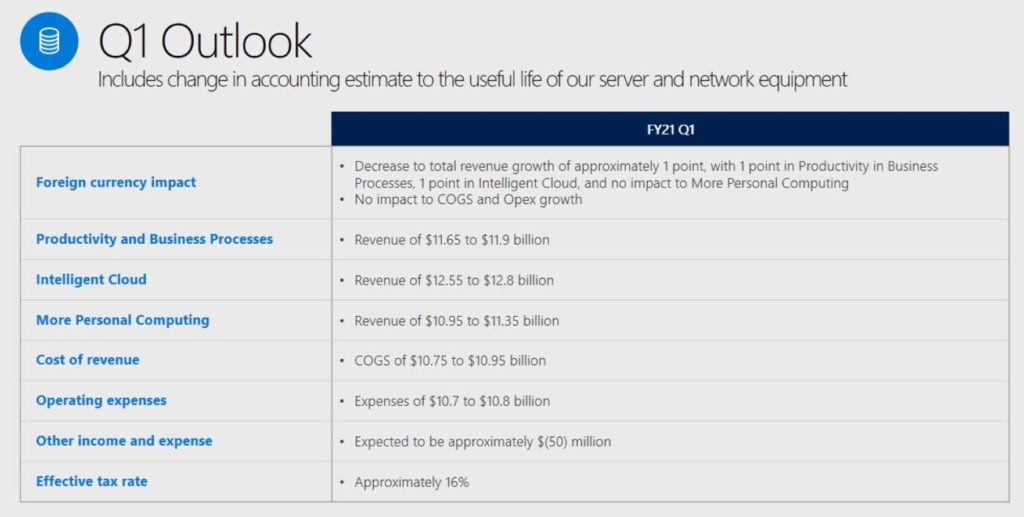
マイクロソフトの業績見通しですが、以下をご参照ください。それぞれのセグメントでしっかりとした売上を見通しているようです。
一方で、足元の株価の水準ですが、マイクロソフトの予想PERは、過去1年間はおよそ25倍から29倍であったのに対し、足元およそ34倍となっており、割高感があります。PBRも同様に、過去1年間は10倍から11倍強であったのに対し、足元14倍を超えており、割高感があります。
中長期的には非常に成長が楽しみな銘柄ですが、足元の割高感が落ち着いてからのほうがいいかもしれません。