投稿者: CFA

米国証券アナリスト、日本証券アナリスト検定会員。また、経営学修士号(MBA)保持者ならびにベータ・ガンマ・シグマ所属。 仕事でも色々なことを考えるので、投資にあたって面白いと思った情報を継続的にご紹介します。皆様のご投資の参考になればと思い、Finepresa(フィネプレサ)を立ち上げました。 よろしくお願い致します。

気になる自動運転業界(ウェイモ/テスラ)

6+

昨日、地図をベースにした位置情報やナビゲーションなどのサービスは、今後の自動運転や移動サービス(Mobility as as Service, “Maas”)の根幹になるだろうというのが自動運転に取り組む各社共通の認識であることや、日本ではダイナミックマップ基盤において、オールジャパンの知見を集約していることをご紹介しました。

今日は、自動運転技術の台風の目となっている米Alphabet社(Googleの運営会社)傘下の自動運転事業会社であるウェイモ(Waymo)についてご紹介したいと思います。

まず、ウェイモの歴史を簡単に振り返ります。米グーグルは2009年に自動運転車の開発に着手しました。当該開発部門は、無人機(ドローン)による配送などの研究を手掛ける研究部門Xに置かれていました。米グーグルの持ち株会社アルファベットは2016年12月、自動運転車の開発部門を分社化すると発表しました。新会社の名称をウェイモとし、アルファベット傘下で独立して運営され、実用化に向けて開発をさらに加速していく体制としました。その際、ウェイモの最高経営責任者に就任したジョン・クラフチック氏は「人やモノの移動を安全・簡単にすることが使命だ」と述べています。

米調査会社のナビガント・リサーチが2020年3月、「2020自動運転車リーダーボード」を発表しています。大手自動運転システム開発会社を対象に市場戦略や生産戦略、マーケティング、製品の機能や信頼性など10項目にわたる評価を行い、ランク付けしました。その結果、開発・実用化共に先行しているWaymoが前年同様1位となっています。

早くから自動運転開発に本格着手し、積極的に公道実証を進めてきた同社は、2018年12月に自動運転レベル4相当の車両でタクシーの商用サービスを開始するなど、実用化の面でも他社を先行している状況です。また、2019年1月には、提携する欧米フィアット・クライスラー・オートモービルズや英ジャガー・ランドローバーなど自動車メーカーから購入した車両を改造して自動運転車に仕立て上げる工場の建設を発表しています。同社が自社開発する自動運転ソフトやセンサーを組み込む作業がメインで、改造によって自動運転レベル4の車両を生産していく見込みです。作業はカナダの自動車部品大手マグナ社と協力して行っています。

Googleのロボットカー(ウェイモの自動運転車)には、約15万ドルに相当する機器を搭載し、この内7万ドルに相当するLIDAR(レーザーレーダー)が搭載されています。上部に装備された距離計は64個のビームレーザーを備えていて、この装置からレーザービームを照射し、車両周辺の詳細な3Dマップを生成します。生成された3Dマップをセルフドライビングカーが読み取り、Googleの高解像度マップと照合し、これを応用して自動運転車が自動で運転制御する仕組みとなっています。

ウェイモは、独自に構築した3次元地図を利用しています。ウェイモはフィアット・クライスラー・オートモービルズや本田技研工業と提携をしていますが、現時点では、両社がWaymo製の3次元地図を利用するかどうかは不明です。ただ、Googleマップのように戦略として無料公開という可能性も考えられ、ゲームのルールが変わる可能性があります。その動向には注意が必要です。

投資にあたって興味深いのは、UBSは、2019年時点で自動運転のトップを走るWaymoの売上が2030年には1140億ドル(約12兆円)になると試算しました。
2018年のGoogleの売上が1,368億ドル(約15兆円)でしたので、ウェイモはあと10年で2018年時のGoogleに迫る巨大企業になりという予想です。

その後、2020年3月にウェイモは22.5億ドル(約2400億円)の資金を親会社のアルファベットからではなく、外部の投資家から受け入れました。この時のバリュエーションによると、ウェイモ全体の企業価値は300億ドル(約3兆2000億円)と評価されたことになります。

ここで興味深いのは、その当時、FTが最高経営責任者のジョン・クラフチック氏にインタビューをした際に、会社の今後の方向性を再検討していると言及しています。

「私たちの役割はドライバーにフォーカスを当て、それ以外のカスタマーエクスペリエンスなどは業界の他社に譲るのもあり得るかもしれない。」

これは、ロボットタクシーの運営に直接従事するのではなく、他社に自動運転技術を提供するサプライヤーに転換することを示唆している可能性があります。前面に自動車会社があって、ウェイモは後ろにいるようなイメージです。

今後、自動運転技術のセクターで巨額の重複投資を圧縮するため、企業合併が進むとみられる中での、興味深い発言と言えます。そうなると、まさに 日本のダイナミックマップ基盤 対 米国のウェイモ の可能性があるかもしれません。

なお、残念ながら、ウェイモへの投資はプライベート市場の投資機会で直接投資することはできません。

公開市場での投資対象としては、テスラ<TSLA>が投資検討対象となるかもしれません。ただし、自動運転技術ランキングなどでは上位にはまだ上がってきません。

テスラの強みは、創業以来、納車した電気自動車は累計78万台に達し、その大半には自動運転機能が出荷時から組み込まれていることです。この機能は、オーナーが自動運転用ソフトウェアの使用料を支払うことで利用可能になる仕組みになっていて、テスラは自動運転技術の収益化ができています。

テスラの自動運転による走行距離は、2016年5月の時点では約1億マイル(約1億6000万キロメートル)だった累計走行距離が、2019年10月時点では推計18億8000万マイル(約30億2557万キロ)に達した模様です。自動運転のアルゴリズムは機械学習に基づいているため、走行距離の持つ意味は大きくなります。機械学習に使えるトレーニング・データが多いほど、学習結果が最適化される傾向にあります。

技術的に面白いのは、テスラの自動運転用ハードウェアは、レーダー、超音波、パッシブカメラベースの画像処理などの既存技術に基づいていて、レーザー光を用いるライダー(LIDAR)技術を用いていないことです。このため、システムを安価に構築でき、テスラが出荷するすべての車両に標準装備として組み込むことができるのがポイントです。

ただ、テスラは2019年、米証券取引委員会(SEC)に提出した報告書で、前年の報告書には記載のあった「さらに、当社は完全自動運転技術の開発において大きな前進を追求し続けます」という部分を削除しています。少し気になります。

以上、ご参考になれば幸いです。
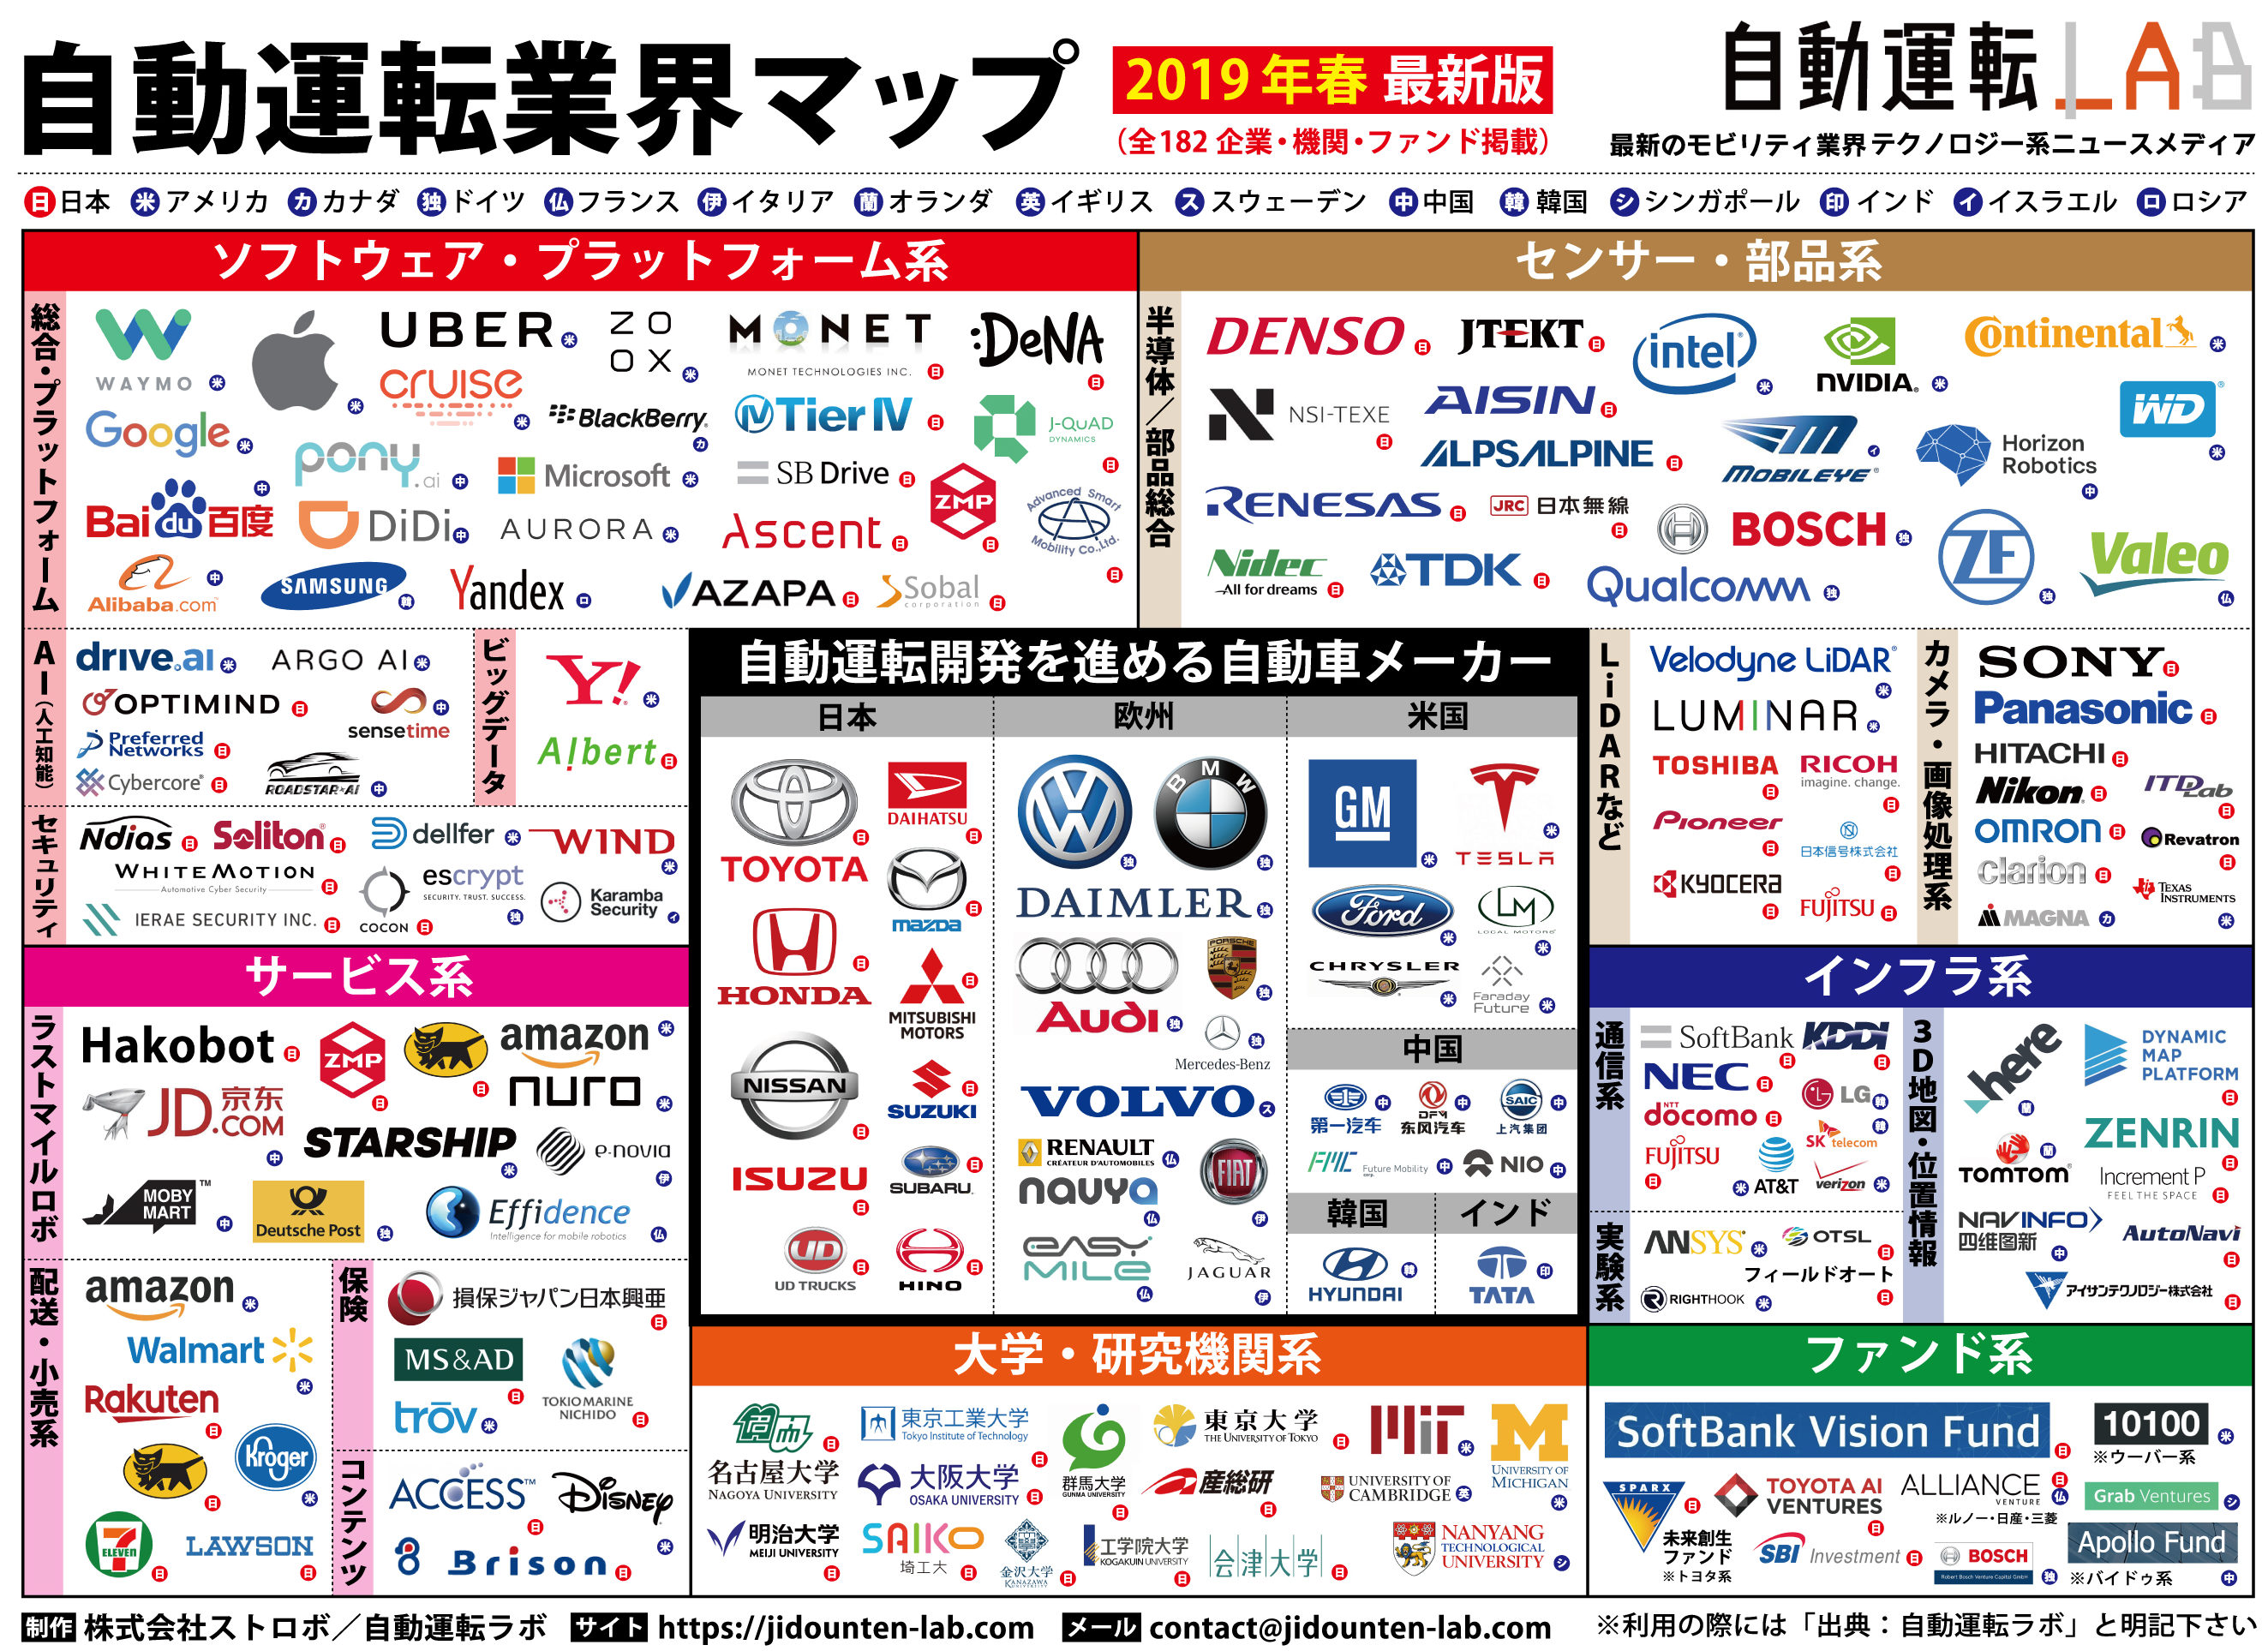
気になる自動運転業界マップ(オールジャパン)

6+

未来への投資にあたって興味深い分野の一つに自動運転業界があります。

2020年4月1日、自動車分野で最も重要な2つの法律が改正されました。公道での交通ルールを定めた道路交通法と、公道を走行する車両が満たさなくてはならない条件を定めた道路運送車両法です。特に興味深いのが、公道上で「レベル3」の自動運転が解禁になりました。実質的には世界を引っ張る形での解禁です。非常にワクワクします。

まず、業界全体をざっくりを見るのにあたり、株式会社ストロボ/自動運転ラボが作成した自動運転業界マップが参考になります。

自動運転にはレベル分けがあり、以下の国交省のスライドが参考になります。自動運転のレベルは1から5まであり、監視の主体がレベル3以上で人からシステムに代わります。レベル3では、基本システムがすべての運転タスクを実施し、システムの介入要求に対してドライバーが適切に対応することが必要となります。

2020年はそんなレベル3に対応した新型車の登場も噂されています。

そして、その実現に欠かせないのが高精度マップです。今回は、インフラ系の中でも3D地図・位置情報についてみていきたいと思います。

自動運転業界マップで紹介されているのは、以下の8社です。

  • Here Technologies – オランダのアムステルダムに本社。地図データおよび地図関連サービスを提供するベンチャー企業。ドイツの自動車メーカー3社のAudi、BMW、Daimlerが出資。パイオニア、三菱電機、富士通の日本企業も提携。
  • TomTom – オランダを拠点として地図サービスなどを運営。アップルの「マップ」アプリに地図データが採用されていた企業。トヨタ自動車のグループ会社で自動運転などを研究するトヨタ・リサーチ・インスティテュート・アドバンスト・デベロップメント(TRI-AD)とデンソーとの協業。
  • ゼンリン – 地図情報の国内最大手。 主要株主はゼンリンの創業家の資産管理会社サンワ、トヨタ自動車、NTT。ゼンリンにとって、大型の資本業務提携は、1997年にトヨタと、2020年にNTTと。
  • インクリメントP – パイオニア株式会社が全額出資。ボッシュとインクリメントP、自動運転用高精度マップについての協業に合意。
  • ダイナミックマップ基盤株式会社(DMP) – ダイナミックマップ基盤(DMP)は、高精度3次元地図データを提供する会社。2017年6月には産業革新機構(現INCJ)からの出資を受け、事業会社に移行。出資企業は、産業革新機構、三菱電機、ゼンリン、パスコ、アイサンテクノロジー、インクリメントP、トヨタマップマスターなど。10社の大手日系OEMsからの要求を協調領域として一つの仕様に。トヨタ自動車、ホンダ、日産、三菱自動車など。
  • アイサンテクノロジー – 測量、土木ソフト開発販売がメイン。移動式3次元計測システムに注力。主要株主は、三菱電機株式会社、KDDI株式会社など。
  • ティアフォー – 世界初のオープンソースの自動運転OS「Autoware」の開発を主導。様々な組織、個人が自動運転技術の発展に貢献できるエコシステムの構築を目指す。ティアフォーとアイサンテクノロジーは、オープンソースの自動運転OS「Autoware」と高精度3次元地図を利用して一般道での実証実験を積み重ね。
  • NavInfo – 中国のデジタル地図サービス企業。中国における地図情報は安全保障上の理由により国家機密扱い。地図作製は国から資格を与えられた事業者のみ。地図作製の資格を持つNavInfo(ナビインフォ/四維図新)やAutoNavi(オートナビ/高徳軟件)などが海外自動車メーカーなどと協業。バイドゥ(中国版の検索エンジン)とNavInfo、AutoNaviは、ドイツの自動車部品大手ボッシュと自動運転向けの高精度地図の共同開発に向け提携。
  • AutoNavi – 上記参照。

そして、もちろんGoogle Mapsがあります。

自治体や国などの公的機関が測量したデータを基にして、人手を使ってより細部の情報を調べる企業を地図調整企業といいます。日本でデジタル地図データを扱うのは、最大手のゼンリン、パイオニア子会社のインクリメントP、昭文社、トヨタグループのトヨタマップスターの4社のみです。世界でもオランダのテレアトラス、米国のナブテックというプレイヤーの少ない業界となっています。そして、高精度3次元地図データを提供するダイナミックマップ基盤は、ゼンリン、インクリメントP、トヨタマップスターなどから出資を受けています。つまり、ダイナミックマップ基盤は、日本の高精度3次元地図データの大元になるのではないかと推測されます。

一方で、グーグルなどのプラットフォーマーは、従来はこうした地図調整企業から地図データを買って使用してきました。しかしながら、2008年にグーグル社内で始まった「グラウンド・トゥルースプロジェクト」によって、今、業界構造がほぼ変わりつつあります。グーグルが地図の内製化を始めたのです。グーグルストリートビューやグーグルアースなどの画像データから地図を自動生成しています。そして、2019年3月25日には、日本のグーグルマップからゼンリンの文字が消えました。

とはいえ、地図に必要な施設名称などの地点データは引き続きゼンリンと、(新たに採用されたと噂のある)インクリメントPのものを使っていると噂されていますが、これも時間の問題と思われます。グーグルは自社の「ローカルガイド」などを活用し、地点施設の情報をユーザーに投稿してもらうことで、地点データも自社で賄うことができるようになるではと言われています。また、内製化された地図の導入に伴う不具合の修正や地図情報の更新も、ユーザーからの通報を自動で反映するシステムで迅速に行われている状況です。

そして、興味深いのは、地図をベースにした位置情報やナビゲーションなどのサービスは、今後の自動運転や移動サービス(Mobility as as Service, “Maas”)の根幹になるだろうというのが各社共通の認識で、戦略上これをグーグルに握られたくない企業が増えているという状況です。

それでは、日本の3次元高精度地図の市場において、今後、Google vs. ゼンリンですが、どうなるでしょうか。

正確には、Google vs. ダイナミックマップ基盤 となるかもしれません。ちなみに、ダイナミックマップ基盤の主要株主は、INCJです。INCJの全株式は株式会社産業革新投資機構が保有されています。

産業競争力強化法の改正法の施行に伴い、産業革新機構は株式会社産業革新投資機構として、新たな活動を開始しています。したがって、INCJは実質官民ファンドと言えます。

業務内容は、既投資先のValue up活動や追加投資、マイルストーン投資、EXITに向けた活動を主要業務として、国から一定の関与を受けながら、2025年3月末まで、活動をするというものです。3次元高精度地図の「協調領域」(皆が利益を得られる部分)を官がしっかりと支援することで、日本の3次元高精度地図業界を育てていきたい意向を感じます。

INCJでは以下のように投資先であるダイナミックマップ基盤を説明しています。国内自動車メーカー10社の名前に加えて、ゼンリン、インクリメントP、マップマスターの名前も出資者として挙がっています。

したがって、ダイナミックマップ基盤が3次元高精度地図の実用化のデファクト・スタンダードになった場合、ゼンリン<9474>、アイサンテクノロジー<4667>、パイオニア(インクリメントPの親会社、上場廃止)、パスコ<9232>、トヨタ<7203>をはじめとする国内自動車メーカー、三菱電機<6503>などが恩恵を受ける可能性があります。

では、このオールニッポン3次元高精度地図連合に対してGoogle勢はどうなっているのか、明日引き続きご紹介します。

気になる米国鉱工業指数

6+

本日、2020年7月15日、米連邦準備制度理事会(FRB)が発表した6月鉱工業生産は前月比+5.4%と、伸びは5月+1.4%から予想の+4.3%以上に改善し1959年以降61年ぶり最大の伸びを記録しました。回復のペースは非常に速いですが、まだ2020年1月の水準まで回復途上となっています。

同じく7月15日、ニューヨーク連銀製造業景気指数も発表されました。足元の景況感(青色の線)は2020年4月に過去最低のマイナス78.2になった後、7月には急速に回復しています。2月以降で漸く初めてプラスに転じました。

一方で、以下のグラフで赤色の線が6カ月先の景況予想ですが、18.1ポイント低下して38.4となりました。6カ月先の景況予想において、楽観的な見方が弱くなったことを意味しています。とはいえ、その水準は引き続き高い水準となっています。

以上から、米国のマクロ経済のファンダメンタルズが様々な観点から徐々に改善してきており、見通しは楽観的であると確認できます。

一方で、新型コロナウイルスの感染再拡大をいかに抑え込むかが、今後の経済活動の回復を見通す上で引き続き重要になっているように思われます。

気になる米国株

6+

人気の米国株ですが、3月のマーケットにストレスが大きくかかった時期以降、市場全体のパフォーマンスという意味では日本円の投資家にとっては国内株とそれほど変わらない状況に見えます。

米国株の代表指数であるS&P500とTOPIXの週次の価格変化をグラフにしてみました。以下をご参照ください。

<図1>

上記のグラフでは為替の効果が入っていないので、日本円の投資家の方々は別途為替ヘッジをしていない場合、円換算額でみる必要があります。

当該期間では円換算前後でそれほど大きな変化ではないのですが、これは為替の変動が比較的穏やかな期間であったためです。

<図2>

<図3>

円換算したS&P500指数(米国株全体)とTOPIX(国内株全体)の変化を表した<図2>をご参照いただくと、6月以降、米国株全体のパフォーマンスは円換算後で、国内株全体のパフォーマンスよりも良いことが分かります。ただ、一時的な乖離の可能性も高いです。(2020年1月1日以降の週次のデータで最高値/最低値を2つの指数について計算すると、共に約1.38で、市場の変化幅はほぼ同じです。)

ちなみに、配当利回りはTOPIXで約2.4%、S&P500指数で約1.9%です。(7月14日現在)したがって、米国株平均のほうが国内株平均より配当利回りが高いということもありません。

個人的には米国株には強い関心を持っていますが、米国株だからというよりは、個別株の投資妙味に基づいて米国株に投資することが重要だと思われます。

また、為替ヘッジなしで米国株に投資する場合、市場にストレスがかかると急激な円高リスクがあります。追加でリスク管理が必要となります。ご注意ください。

気になるFANGの中での違い

7+

ご存知の通り、「FANG」は、米国のIT企業大手の頭文字をつないだ造語で、フェイスブック(Facebook)、アマゾン・ドット・コム(Amazon.com)、ネットフリックス(Netflix)、グーグル(Google)の頭文字をつないだものです。

ただし、米MSCI社の世界産業分類基準では、フェイスブック、グーグルは情報技術セクターに属する一方、アマゾンとネットフリックスは一般消費財・サービス・セクターに属しています。

実際、大変興味深いのは、新型コロナウイルスの感染拡大とそれに伴うロックダウンを通じて3月にマーケットに非常に大きなストレスがかかった際、株価の下落の程度とその後の遷移はこの2つのグループ(フェイスブック、グーグル vs. アマゾン、ネットフリックス)でかなりはっきり異なっています。

以下のグラフをご参照ください。

この4銘柄は一緒に語られることが多いのですが、結構イメージは変わってきます。

Google(アルファベット)とFacebookに2月に投資していた投資家にすると最近、漸く株価が戻ってきてくれたように見えるわけです。一方、AmazonとNetflixへの投資家からすると、今の株価は相当イケイケです。

FANG銘柄で一緒に語られることが多いですか、その中でもサブグループがあること、興味深いです。

気になる資産運用業界の実際

7+

今日は日曜日なので、気軽に楽しく読める話をご紹介します。

ロイター社の「コラム:不思議の国のウォール街、アリスの見た夢」をご紹介します。資産運用業界の実際にご関心がある方は是非読んでください。資産運用業界の様々な部門の足元の状況を簡潔に面白おかしく紹介しています。

私自身もCFA協会認定証券アナリスト資格を持っていますが、「あれ?」と思うことが目の前でいくつも起こっています。個人的にはかなり的確に状況をとらえているのではないかと考えています。

ベンチャーキャピタル(VC)に関する部分で、以下のような発言があります。

「ほんとそれ。でも投機にはもってこいなんですよ。それに私たち、何か役に立つことをやったり、黒字を出したりする企業を見つけようなんて思っていない。ないない。初期の資金調達段階に入って行って、IPO(新規株式公開)で抜け出したいだけ。リアルなマネーがもうかるのはそこよ」

個人的にはIPO以後も、その会社のビジネスがしっかりと立ち上がって成長していく段階でさらにリアルなマネーが儲かる瞬間があるかと思いますが。

エクイティのアクティブ運用の苦戦から、インデックス運用へのアセットアロケーションの転換など、資産運用業界にご関心がある方はぜひ一度ご一読の価値があるのではないかと思います。お楽しみください。

気になるウォーレン・バフェット氏の名言

7+

“Warren Buffett Is Back in the Game” 「ウォーレン・バフェットがゲームに戻ってきた」。

ニューヨーク・タイムズのニューズレター「ディールブック」にそんな見出しが躍った。

ウォーレン・バフェット氏率いるバークシャー・ハサウェイが久しぶりに業界を沸かせる大型投資を決めた。2020年7月5日、ドミニオン・エナジーから天然ガスパイプライン網を97億ドル(約1兆400億円)で買収すると発表。今回の買収は、バフェット氏にとってパンデミック以来初の買収となる。新型コロナウイルスの感染拡大と天然ガス価格の下落という要因が組み合わさったことで、バフェット氏は非常に有利な価格でドミニオンの天然ガス事業を買収することができたと言われている。

バフェット氏は、世界が自動車から電気自動車に移行するという未来を見据えて動いているのではないかとのこと。仮に、今後数年で世界の自動車は電動自動車に積極的に移行した場合、発電所で使用される天然ガスの需要が伸びるという未来の予測だろうか。

ご存知の通り、ウォーレン・バフェット氏は米国の起業家であり、世界で最も著名な投資家の1人。2019年2月12日時点で、世界第4位の富豪。資産は推定849億ドル(9兆円)。バークシャー・ハサウェイを4340億ドル(約47兆)の複合企業に育てている。ちなみに、バークシャーの5月時点の手元資金は、1370億ドル(約15兆円)。

個人的に大変勉強になった、ウォーレン・バフェット氏の名言を3つご紹介したい。

“The investor of today does not profit from yesterday’s growth.”
「今日投資を行うものは昨日の成長から利益を得られない。」
(投資は現状に基づいて行うのではなく、未来の予測に基づいて行われるべき。)

“Diversification is a protection against ignorance. It makes very little sense for those who know what they’re doing.”
「分散投資は投資家が無知であることを守ってくれるに過ぎない。投資を理解し、取り組んでいる人にとっては全く持って意味をなさない。」

“If you’re an investor, you’re looking on what the asset is going to do. if you’re a speculator, you’re commonly focusing on what the price of the object is going to do, and that’s not our game”
「もしあなたが投資家ならば、資産(ビジネス)がどう動くかに注目する。もしあなたが投機家なら株価がどう動くかに注目する。我々はそのゲームはしない。」

そして、私がいつも思い出すようにしている名言がこちら。

「If a business does well, the stock eventually follows.」
「ビジネスがよければ、株価は最終的に追従する。」(ビジネスの動向を見る必要がある。)

気になる純金上場ETF<1540>

9+

ご存知の通り、金価格が高騰している。NY金先物相場は1オンス=1,800ドルの節目を突破し、2011年9月以来となる約8年10か月ぶりの高値を更新。過去最高値1,923.70ドルまであと少し。

純金上場ETF<1540>の価格と、S&P 米国債7-10年指数のETF<1487>の価格を並べて描いてみた。以下のグラフをご参照いただきたい。興味深い結果ではないだろうか。価格の値動きの方向が米国債(為替ヘッジあり)とほぼ同様である。

これまで、株式投資をする際に、株式市場全般のリスク(ベータ)について、ある程度リスクヘッジをしておくことが重要であると考えられ、機関投資家は伝統的には株式投資に債券投資を組み合わせることで、アセットアロケーションを行ってきた。

日本人の投資家(円の投資家)にとって、米国債へのアロケーションの代わりに純金上場ETF<1540>を使うというアイディアはいかがだろうか。

このアイディアが面白いのは、これまでの債券への投資に比べて、、金ETFのボラティリティが高いので、少ない量で同じだけのヘッジ効果を得られる可能性がある。上の例では、米国債7-10年指数ETFが17,000円強から20,000円弱まで上昇している間に、純金上場ETFは4,000円強から6,000円強まで上昇している。

変化幅で比べると、純金上場ETFは米国債7-10年指数ETFとほぼ同様に動きつつ、約2.8倍の値動きであった。つまり、同じヘッジをするのであれば、ヘッジのための資金量を約65%減らせることになる。

加えて、米国10年金利は大幅に低下してしまい、マイナス金利を導入しない限り、金利低下余地が限られている状況であるため、金ETFでのヘッジはより効果的な可能性がある。

金ETFを活用し、ヘッジ効率を高めることで、調整局面でより一層株式へ投資を行うことが可能となるかもしれない。

ポートフォリオ運用のお役に立てば幸いである。

気になる新型コロナウイルスの海外新規感染者数 (2020.07.09)

11+

本日、2020年7月9日、東京都内で新たに224人の新型コロナウイルスの感染者が確認された。1日当たりでは4月17日の206人を上回り、残念ながら過去最多。新規感染者224人のうち、20-30代が75%で、夜の街関連。接待を伴う飲食店だけではなく、若い世代の友人同士のパーティーや会食でも感染が拡大しているとのこと。

新型コロナウイルスの感染再拡大が継続する場合、(局所的な)ロックダウンなどを通じて、実体経済の回復プロセスを再度冷やしてしまうなど、多大な影響を与える可能性が高い。株式をはじめとするリスク性資産への投資に際しても、不透明感は依然高く、継続的にモニタリングをする必要がある。

メリーランド州ボルチモアに本部を置くジョンズ・ホプキンズ大学のコロナウイルス新規感染者数の統計は、世界規模の動向を確認するうえで海外ではよく参照される。ご参考までに、ジョンズ・ホプキンズ大学は、世界屈指の医学部を有するアメリカ最難関大学の一つ。

以下のグラフをご覧いただきたい。

一番上が米国、2番目がブラジル、3番目がインドである。

米国では、新規感染者数(累積感染者数の増減の一次微分に近い)はまだ増加傾向にある。ご存知の通り、米国では感染拡大の中心だったニューヨーク州で収束に向かう一方、南部などで感染者が再び増加。足元、第2波が懸念されている状況。2020年7月7日には6万人を超える新規感染が報告されており、米国でも1日の感染者数としては過去最多を更新。テキサス州やフロリダ州など南部や西部を中心に感染が深刻化している。

最近、株価と実体経済の乖離は、実体経済の統計が改善する形で乖離が小さくなってきているように見えるが、一方で、新型コロナウイルスの新規感染者数の増加と株価の動向の乖離はより開いているように見える。

市場が短期的に調整する可能性があり、より一層慎重に相場に臨みたい。

気になる内閣府の景気ウォッチャー調査(2020年6月)

14+

7月8日に、内閣府の景気ウォッチャー調査の結果が公表された。

「景気ウォッチャー調査」は、景気の動向を示す指標の一つ。より迅速、的確に把握するため、内閣府が毎月発表。全国12地域を対象に、百貨店・スーパーマーケット・コンビニなどの小売店やレジャー業界で働く人、タクシー運転手等を含む、景気に敏感な職種の約2000人にインタビューし、調査結果を集計・分析して発表。

現況を示す現状判断DI、2~3カ月先の見通しを示す先行き判断DIを発表。

DIの数値は50が横ばいを表し、これを上回ると「景気が良い」、下回ると「景気が悪い」と感じる人が多いことを示す。

6月の景気の現状を表す指数は前の月から大きく上昇し、統計が比較できる範囲で最大の上げ幅。前の月を23.3ポイント上回って38.8となり、統計が比較できる2002年以降で最大の上げ幅。緊急事態宣言が解除されて、飲食店などが営業を再開したためで、2か月連続の上昇。景気の先行きを示す指数についても、前の月を7.5ポイント上回る44.0に。

統計が開始された2002年からの先行き指数についてグラフを描いてみた。結果は以下の通り。先行きに関してDIの数字は3月のロックダウンが本格化する前の水準にほぼ戻ってきている。

先日ご紹介した総務省統計局の「週別消費支出の推移」と合わせてみると、ファンダメンタルズ景況感ならびに消費支出がが急ピッチで回復してきている事が確認できる。

引き続き今後の新型コロナウイルスの感染再拡大の懸念に依存するが、財政政策ならびに金融政策がフルアクセルの中、日本経済の堅調な回復というシナリオの方向性が、ファンダメンタルズの側面からも確認できる。